Mengenal TR Fahsul Falah secara Tuntas: Profil Birokrat dan Perjalanan Karier di Pemerintahan
Dari Aceh Timur menuju pengabdian pemerintahan
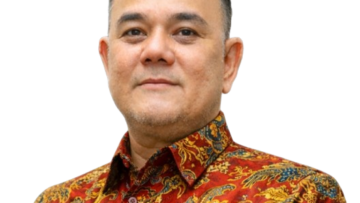
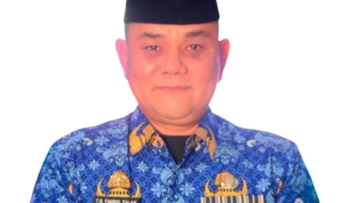
TR lahir di Aceh Timur pada 1 Januari 1974. Pendidikan dasarnya ditempuh di SDN 1 Kutacane dan diselesaikan pada 1986, kemudian melanjutkan ke SMPN 1 Tapaktuan hingga lulus pada 1989. Ia menyelesaikan pendidikan di SMAN 1 Tapaktuan, jurusan A1/Fisika, pada 1992.
Setelah pendidikan menengah, TR menempuh pendidikan Diploma III Ilmu Pemerintahan di Sekolah Tinggi Pemerintahan Dalam Negeri (STPDN) dan menyelesaikannya pada 1995. Keputusan pengangkatan sebagai calon pegawai negeri sipil tercatat pada 12 Mei 1993, dengan masa berlaku pangkat terhitung mulai 1 Maret 1993 sebagai Pengatur Muda golongan II/a.
Perjalanan pangkatnya berlanjut secara bertahap: II/b pada 1995, II/c pada 1997, III/a pada 1999, III/b pada 2001, III/c pada 2002, III/d pada 2004, IV/a pada 2006, IV/b pada 2010, IV/c terhitung mulai 1 Oktober 2020, dan IV/d terhitung mulai 1 Oktober 2024 berdasarkan keputusan tertanggal 13 Agustus 2024.
Meniti jabatan di Pemerintah Kabupaten Aceh Selatan
Bagian awal karier struktural TR berlangsung di lingkungan Pemerintah Kabupaten Aceh Selatan. Pada 3 Desember 2001, ia mulai menjabat Kepala Subbagian Formasi pada Badan Kepegawaian Daerah (BKD), hingga 17 Maret 2003. Pada tanggal tersebut, ia kemudian ditugaskan sebagai Camat Labuhanhaji Timur sampai 10 Oktober 2005.
Setelah tugas kewilayahan, TR menjabat Kepala Bidang Data dan Informasi BKD sejak 10 Oktober 2005 hingga 13 September 2008. Ia kemudian menjadi Kepala Bidang Evaluasi dan Penelitian/Pengembangan pada Bappeda mulai 13 September 2008 sampai 15 Juni 2009. Selanjutnya, ia memimpin pengolahan data elektronik di lingkungan Sekretariat Daerah hingga 21 Oktober 2010.
Pada 21 Oktober 2010, TR dipercaya sebagai Kepala Dinas Pendapatan, Pengelolaan Keuangan dan Kekayaan Daerah hingga 27 September 2012. Setelah itu, ia menjabat Kepala Badan Pelaksana Penyuluhan dan Ketahanan Pangan mulai 27 September 2012 sampai 24 Juni 2013. Rangkaian jabatan ini mempertemukannya dengan urusan kepegawaian, pemerintahan kecamatan, perencanaan, pengelolaan data, keuangan daerah, dan ketahanan pangan.
Pendidikan lanjutan dan pengembangan kompetensi
Di tengah pekerjaan pemerintahan, TR melanjutkan pendidikan tinggi. Ia menyelesaikan program S1 Manajemen Perencanaan Pembangunan Daerah di STIA-LAN RI pada 1999, kemudian meraih gelar magister pada program Keuangan Daerah di MEP Universitas Gadjah Mada pada 2001.
Pada 2026, ia menyelesaikan pendidikan doktoral Ilmu Lingkungan di Universitas Hasanuddin serta pendidikan doktoral Manajemen Sumber Daya Manusia di Universitas Pasundan. Dua bidang tersebut berkaitan dengan isu lingkungan dan pengelolaan sumber daya manusia, yang menjadi bagian dari tantangan tata kelola pemerintahan.
TR mengikuti pendidikan dan pelatihan kepemimpinan secara berjenjang, yakni Diklatpim IV di Tapaktuan pada 2002, Diklatpim III di Bukittinggi pada 2006, serta Diklatpim II di Jakarta pada 2012. Pada 2018, ia mengikuti Pendidikan bagi Pimpinan Pemerintahan Dalam Negeri untuk Jabatan Pimpinan Tinggi Pratama.
Pada 2026, TR mengikuti Pendidikan Pemantapan Pimpinan Nasional Angkatan XXVII di Lembaga Ketahanan Nasional (Lemhannas), serta pelatihan integritas dan antikorupsi bagi peserta P3N angkatan ke-27 yang diselenggarakan Komisi Pemberantasan Korupsi (KPK).
Berkarier dalam pengembangan aparatur
Pengalaman TR di bidang pengembangan aparatur mencakup tugas sebagai Widyaiswara sejak 1 Oktober 2015 hingga 7 Oktober 2016. Ia kemudian menjadi Kepala Divisi Pelatihan Teknis dan Fungsional pada 7 Oktober 2016 sampai 2 Januari 2018.
Pada 2 Januari 2018, ia mengemban jabatan kepala divisi pengembangan kompetensi untuk jabatan fungsional, pelaksana, kepala dan wakil kepala daerah, DPRD, serta lurah. Tugas itu berlangsung hingga 18 Agustus 2020. Berikutnya, ia menjabat Kepala Pusat Pengembangan Sumber Daya Manusia (PPSDM) Kementerian Dalam Negeri Regional Makassar sejak 18 Agustus 2020 sampai 8 November 2022.
Pada 9 November 2022, TR dipercaya menjadi Sekretaris Badan Pengembangan Sumber Daya Manusia (BPSDM) Kementerian Dalam Negeri. Ia menjalankan tugas tersebut hingga 4 Agustus 2023, sebelum berpindah ke BSKDN untuk memimpin pusat strategi kebijakan.
Pelatihan, fasilitasi, dan pengalaman lintas negara
Selain jabatan struktural, TR tercatat mengikuti beragam pelatihan teknis sejak 1992 hingga 2026. Pengalamannya juga mencakup kegiatan sebagai fasilitator, asesor, penguji, serta narasumber dalam sejumlah kegiatan pengembangan kompetensi. Pada 2011, ia mengikuti studi komparatif keuangan daerah di Nova Scotia, Kanada.
Pada 2020, TR menjadi pemapar dalam International Conference on Family Business & Entrepreneurship. Pada 2023, ia juga tercatat sebagai asesor untuk pelatih aparatur pemerintah desa. Pengalaman-pengalaman tersebut berada dalam rangkaian kerja pengembangan kapasitas aparatur dan penguatan kompetensi di lingkungan pemerintahan.
Penugasan di Sinjai dan Dumai
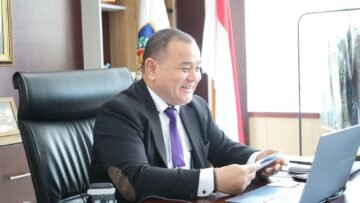
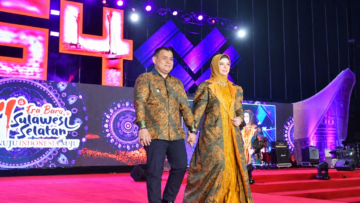
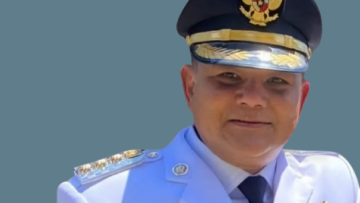
TR dilantik sebagai Penjabat Bupati Sinjai pada 6 Oktober 2023 dan menjalankan tugas hingga 25 September 2024. Pada 25 September 2024, ia mendapat penugasan sebagai Penjabat Sementara Wali Kota Dumai hingga 23 November 2024.
Selama bertugas di Sinjai, TR menjalankan kegiatan yang menyentuh langsung kehidupan masyarakat. Pada 29 September 2023, setelah salat Jumat di Masjid Jami’ Ta’mirul Islamiyah, Desa Kanrung, Kecamatan Sinjai Tengah, ia mengunjungi warga dan merencanakan kunjungan kepada korban kebakaran di Dusun Karobbi.
Dalam kesempatan bertemu warga, ia mengajak masyarakat mendukung jalannya pemerintahan dan pembangunan serta menjaga stabilitas daerah menjelang Pemilu Serentak 2024. Ia juga mengikuti kegiatan yasinan pada malam Kamis di musala Rumah Jabatan Bupati. Salah satu kegiatan berlangsung pada 8 Februari 2024 setelah salat Magrib.
Perhatian sosial lainnya muncul pada Maret 2024 setelah beredar video Nuraeni, siswi kelas II MI Maddako di Desa Barania, Kecamatan Sinjai Barat, yang berangkat sekolah sambil menggendong adiknya. Melalui Kepala Dinas Pendidikan Irwan Suaib, TR menyampaikan niat membantu Nuraeni dan adiknya, Muhammad Zaenal Akbar. Pilihan yang dibicarakan saat itu mencakup kemungkinan melanjutkan sekolah di Kota Sinjai dan tinggal di rumah jabatan. Ayah kedua anak tersebut masih mempertimbangkan tawaran itu.
Penghargaan dan pengakuan
Sejumlah penghargaan tercatat sepanjang perjalanan dinas TR. Pada 2004, ia menerima penghargaan dari Bupati Aceh Selatan terkait Diklatpim IV. Pada 2006, ia meraih peringkat II dengan predikat memuaskan dari Pusdiklat Regional I Bukittinggi.
Ia menerima Satyalancana Karya Satya X Tahun dari Presiden pada 2007, Satyalancana Karya Satya XX Tahun pada 2016, dan Satyalancana Karya Satya XXX Tahun pada 2023. Pada 2012, ia juga memperoleh penghargaan atas kontribusi dalam Diklatpim II.
Pada 2020, TR menerima ucapan terima kasih dari Direktur Pengamanan Perdagangan, Direktorat Jenderal Perdagangan Luar Negeri, atas kerja sama teknis JFAIPP. Pada 2022, ia memperoleh penghargaan IKPA terbaik dari KPPN Tipe A1 Makassar. Tahun 2023, ia menerima Piagam Lencana Bakti Pembangunan Desa dari Menteri Desa serta penghargaan Kementerian Sosial atas dukungan terhadap operasi katarak gratis di Sinjai.
Pada 2026, TR tercatat menerima sertifikat sebagai penulis buku berjudul Konvergensi Ilmu Pengetahuan dalam Dinamika Peradaban Modern (Perspektif Multidisipliner dalam Menjawab Tantangan Global Abad ke-21) yang diterbitkan Bima Utama Press.
Fokus kebijakan di BSKDN
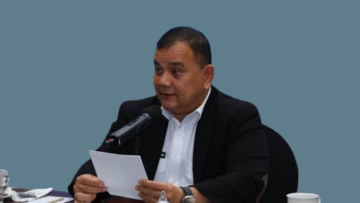
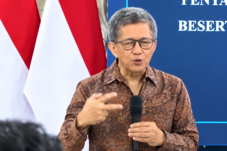
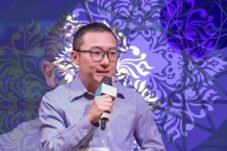
Di BSKDN, kerja TR berkaitan dengan penguatan strategi kebijakan yang dibutuhkan pemerintah daerah. Pemberitaan InsertRakyat.com pada 14 Juli 2026 mencatat dukungan BSKDN terhadap kemajuan daerah melalui forum dan pembahasan kebijakan lintas isu.
Isu pencemaran udara, misalnya, dibahas melalui sinkronisasi kebijakan antardaerah, pemantauan kualitas udara, penguatan transportasi publik, serta koordinasi di kawasan aglomerasi. Dalam persoalan pengangguran, pembahasan mencakup penguatan balai latihan kerja, penyesuaian kurikulum dengan kebutuhan industri, kemitraan dunia usaha, dan pemanfaatan sistem pencocokan kerja digital.
Pengelolaan sampah menjadi isu lain yang memerlukan kerja bersama pemerintah pusat dan daerah, sektor swasta, akademisi, komunitas lingkungan, serta masyarakat. Pendekatan lintas pihak diperlukan agar kebijakan dan pelaksanaannya saling terhubung.
Pada Agustus 2026, forum terkait program pembangunan tiga juta rumah membahas pertumbuhan penduduk, urbanisasi, keterbatasan lahan, kesenjangan antardaerah, akses pembiayaan, dan peran pemerintah daerah. Pembahasan juga mencakup pelaksanaan program, penyederhanaan layanan, dan penyediaan hunian.
Koordinasi pusat dan daerah turut menjadi perhatian dalam tindak lanjut program Cek Kesehatan Gratis pada Juli 2026, khususnya mengenai akses masyarakat. Sementara itu, forum aset stadion pada 20 Januari 2026 menyoroti tata kelola, keselamatan penonton, kerja sama pemerintah daerah dengan klub, serta peluang keterlibatan usaha mikro, kecil, dan menengah.
Rangkaian tugas TR bergerak dari urusan pemerintahan daerah dan pengembangan aparatur menuju perumusan strategi kebijakan yang berkaitan dengan pelayanan publik dan kebutuhan pembangunan.
Perjalanan yang terus berlanjut
Perjalanan karier TR Fahsul Falah merangkum pengalaman di sejumlah bidang pemerintahan: kepegawaian, kewilayahan, perencanaan, keuangan daerah, ketahanan pangan, pengembangan kompetensi, hingga strategi kebijakan. Perpindahan tugas itu berlangsung seiring perubahan tanggung jawab dan jenjang jabatan selama lebih dari tiga dekade.
Di BSKDN, fokus pekerjaannya kini berada pada penguatan strategi kebijakan untuk menjawab persoalan daerah dan pelayanan publik. Berbagai isu yang dibahas—mulai dari lingkungan, pekerjaan, perumahan, kesehatan, hingga pengelolaan aset—menunjukkan luasnya cakupan kebijakan yang membutuhkan koordinasi lintas tingkat pemerintahan.
Penulis: Supriadi Buraerah