
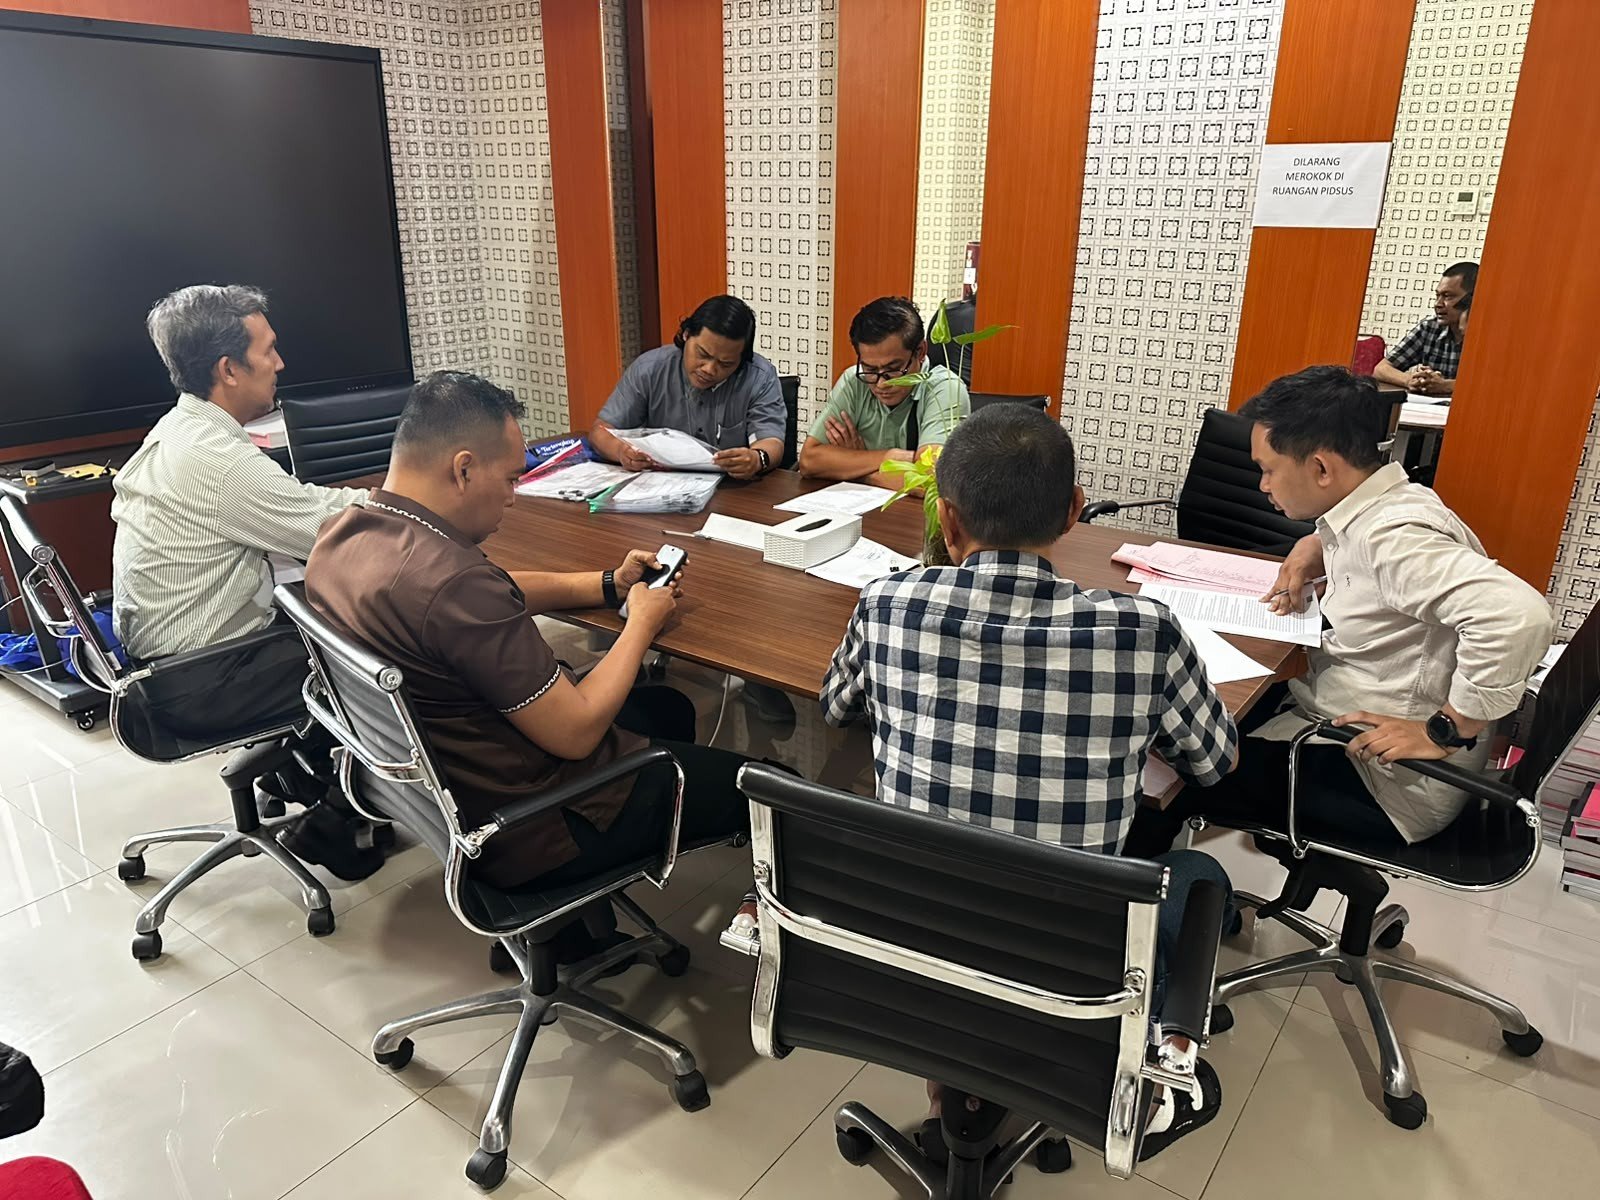
INSERTRAKYAT.COM- Kantor Wilayah Direktorat Jenderal Pajak Sulawesi Selatan, Barat, dan Tenggara (Kanwil DJP Sulselbartra) menyerahkan tersangka berinisial AMM beserta barang bukti kepada Kejaksaan Negeri Makassar pada 22 Oktober 2026. Perkara ini berkaitan dengan dugaan tindak pidana perpajakan yang menimbulkan kerugian pada pendapatan negara sebesar Rp1.180.639.084 atau sekitar Rp1,18 miliar.
Tim Penyidik Pegawai Negeri Sipil (PPNS) Kanwil DJP Sulselbartra melaksanakan penyerahan tahap II dengan melibatkan Koordinator Pengawas Kepolisian Daerah Sulawesi Selatan dan Kejaksaan Tinggi Sulawesi Selatan.
AMM merupakan direktur perusahaan berinisial PT MAN yang bergerak di bidang kontraktor pertambangan nikel dan beralamat di Jalan Ir. Sutami, Makassar.
Penyidik menetapkan AMM sebagai daftar pencarian orang (DPO) melalui surat Nomor DPO/R/27/XI/Res.10.2/2025/Ditreskrimsus tertanggal 25 November 2025. Petugas menangkap tersangka pada 21 Oktober 2026, sebelum menyerahkan tersangka beserta barang bukti kepada Kejari Makassar sehari kemudian.
Penyidik menduga AMM melakukan pelanggaran kewajiban perpajakan untuk masa pajak Februari hingga Desember 2021. Dugaan tersebut berkaitan dengan pelaporan Surat Pemberitahuan (SPT) Masa Pajak Pertambahan Nilai (PPN) dan penyetoran pajak.
Penyidik menduga tersangka sengaja tidak menyampaikan SPT Masa PPN untuk periode Februari hingga Oktober 2021. Untuk periode November hingga Desember 2021, tersangka diduga menyampaikan SPT yang berisi keterangan tidak benar atau tidak lengkap.
Selain itu, penyidik menduga AMM sengaja tidak menyetorkan PPN yang telah dipotong atau dipungut untuk masa pajak Februari hingga Desember 2021. Dugaan perbuatan tersebut menyebabkan kerugian pada pendapatan negara sebesar Rp1.180.639.084.
Pajak Pertambahan Nilai (PPN) merupakan pajak atas konsumsi barang dan jasa kena pajak di dalam daerah pabean Indonesia. Dalam mekanisme ini, Pengusaha Kena Pajak (PKP) memungut PPN atas penyerahan barang atau jasa yang memenuhi ketentuan perpajakan.
PKP kemudian melaporkan penghitungan dan kewajiban PPN melalui SPT Masa PPN serta menyetorkan pajak terutang sesuai peraturan yang berlaku. Pelaporan yang benar dan penyetoran sesuai ketentuan menjadi bagian dari kewajiban administrasi perpajakan.
Dalam perkara AMM, penyidik menduga terjadi pelanggaran terkait pelaporan dan penyetoran PPN selama Februari hingga Desember 2021. Namun, dugaan tersebut masih harus melalui proses hukum untuk membuktikan unsur tindak pidana dan pertanggungjawaban tersangka.
Penyidik mendasarkan perkara tersebut pada Pasal 39 ayat (1) huruf c dan d atau huruf i Undang-Undang Nomor 28 Tahun 2007 tentang Perubahan Ketiga atas Undang-Undang Nomor 6 Tahun 1983 tentang Ketentuan Umum dan Tata Cara Perpajakan (UU KUP).
Ketentuan tersebut telah mengalami beberapa perubahan, terakhir melalui Undang-Undang Nomor 6 Tahun 2023 tentang Penetapan Peraturan Pemerintah Pengganti Undang-Undang Nomor 2 Tahun 2022 tentang Cipta Kerja menjadi Undang-Undang.
Pasal 39 UU KUP mengatur ancaman pidana penjara paling singkat enam bulan dan paling lama enam tahun. Ketentuan tersebut juga mengatur denda paling sedikit dua kali dan paling banyak empat kali jumlah pajak terutang yang tidak atau kurang dibayar.
Ancaman pidana tersebut merupakan ketentuan dalam undang-undang, bukan putusan terhadap AMM. Proses peradilan akan menentukan pembuktian dugaan tindak pidana berdasarkan alat bukti dan ketentuan hukum yang berlaku.
Kepala Kanwil DJP Sulselbartra, Imanul Hakim, menyatakan bahwa penyidikan terhadap AMM mencerminkan komitmen Direktorat Jenderal Pajak (DJP) dalam menegakkan aturan terhadap wajib pajak yang diduga sengaja melakukan tindak pidana perpajakan.
“Penyidikan terhadap tersangka AMM ini merupakan bentuk komitmen DJP untuk bertindak tegas dalam menegakkan peraturan terhadap wajib pajak yang dengan sengaja melakukan tindak pidana di bidang perpajakan,” ujar Imanul Hakim dalam keterangan Jumat (23/10/2026).
Ia berharap penegakan hukum tersebut memberikan efek jera sekaligus mengingatkan wajib pajak lain agar memenuhi kewajiban perpajakan sesuai ketentuan.
Imanul Hakim juga menegaskan bahwa DJP menjunjung prinsip ultimum remedium, yaitu menempatkan proses pidana sebagai upaya terakhir dalam penegakan hukum perpajakan setelah upaya administratif yang relevan ditempuh sesuai ketentuan.
Kanwil DJP Sulselbartra menyatakan akan terus bekerja sama dengan aparat penegak hukum untuk menjalankan penegakan hukum perpajakan secara profesional, berintegritas, dan berkeadilan.
Kepatuhan pajak berperan dalam menjaga penerimaan negara untuk membiayai pembangunan dan berbagai kebutuhan publik. Karena itu, individu maupun badan usaha perlu memenuhi kewajiban perpajakan sesuai peraturan yang berlaku.
Penyerahan AMM kepada Kejari Makassar menjadi bagian dari proses hukum atas dugaan tindak pidana perpajakan tersebut. Status tersangka tidak dengan sendirinya membuktikan kesalahan, sehingga prinsip praduga tak bersalah tetap berlaku hingga pengadilan menjatuhkan putusan yang berkekuatan hukum tetap. (rls).
Ikuti perkembangan penegakan hukum perpajakan dan perkara terkait melalui InsertRakyat.com serta media sosial InsertRakyat.com melalui tombol yang tersedia di bawah menu kategori.