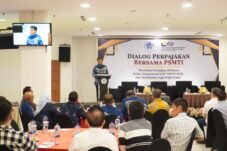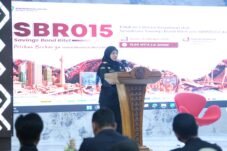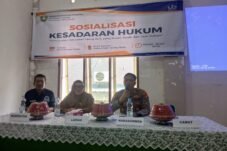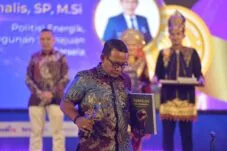


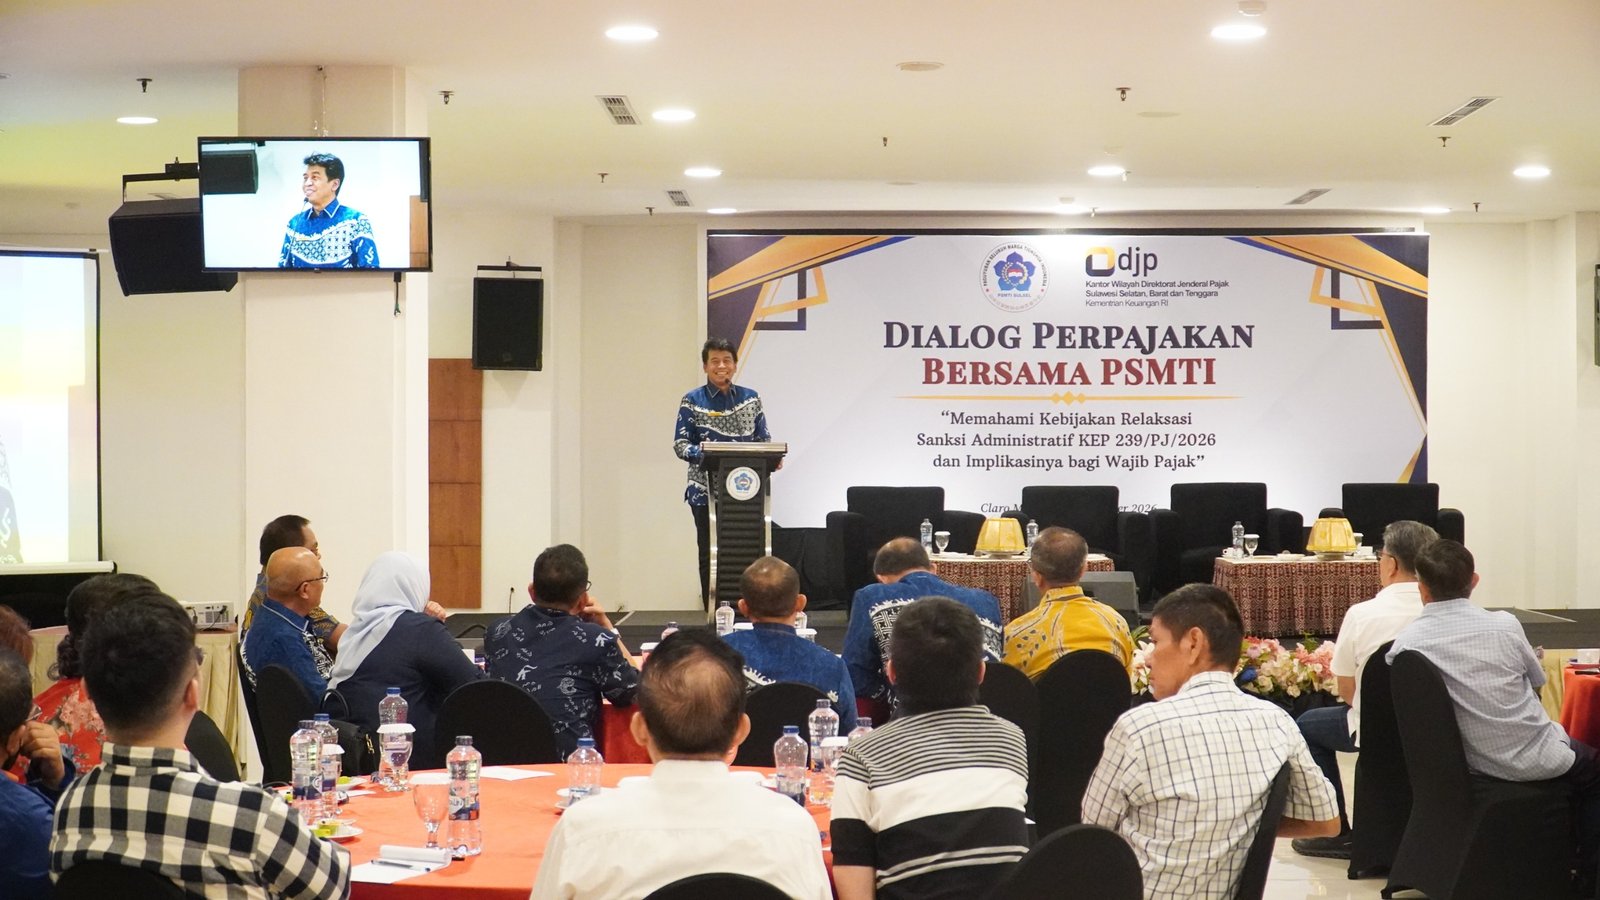
INSERTRAKYAT.COM – Kantor Wilayah Direktorat Jenderal Pajak Sulawesi Selatan, Barat, dan Tenggara (Kanwil DJP Sulselbartra) membahas perubahan aturan perpajakan dan kebijakan pengurangan sanksi administratif bersama Paguyuban Sosial Marga Tionghoa Indonesia (PSMTI) dalam Dialog Perpajakan di Mahoni Hall, Hotel Claro Makassar, Kamis (22/10/2026).
Dialog tersebut membahas Peraturan Menteri Keuangan (PMK) Nomor 71 Tahun 2026 dan Keputusan Direktur Jenderal Pajak Nomor KEP-239/PJ/2026. Kedua regulasi itu berkaitan dengan tata cara penyelesaian persoalan perpajakan serta kebijakan pengurangan atau penghapusan sanksi administratif.
Kepala Kanwil DJP Sulselbartra Imanul Hakim menghadiri kegiatan tersebut bersama Kepala Bidang Penyuluhan, Pelayanan, dan Hubungan Masyarakat Ali Zainal Abidin serta Kepala Bidang Keberatan, Banding, dan Pengurangan Muhammad Reza Fahmi.
PMK Nomor 71 Tahun 2026 mengatur perubahan atas PMK Nomor 118 Tahun 2024 tentang tata cara pembetulan, keberatan, pengurangan, penghapusan, dan pembatalan di bidang perpajakan.
Salah satu perubahan yang dibahas ialah mekanisme alokasi pembayaran pajak. Dalam ketentuan terbaru, pembayaran wajib pajak dialokasikan terlebih dahulu untuk melunasi pokok pajak. Jika masih terdapat sisa pembayaran, dana tersebut diperhitungkan untuk melunasi sanksi administratif.
Ketentuan ini berbeda dari mekanisme sebelumnya yang menerapkan perhitungan pembayaran secara proporsional antara pokok pajak dan sanksi administratif.
Ali Zainal Abidin menjelaskan, regulasi tersebut juga mengatur objek sanksi yang dapat diajukan untuk pengurangan serta menetapkan pengecualian terhadap sanksi administratif tertentu.
“Pemerintah turut memperluas objek sanksi yang dapat diajukan pengurangan sekaligus menegaskan pengecualian tegas bahwa permohonan tidak dapat dilakukan atas sanksi administratif yang timbul akibat Putusan Keberatan maupun Banding sebagaimana diamanatkan dalam Pasal 25 ayat (9), Pasal 27 ayat (5d), dan Pasal 27 ayat (5f) Undang-Undang Ketentuan Umum dan Tata Cara Perpajakan (UU KUP),” ujar Ali.
Selain perubahan mekanisme pembayaran, pemerintah memberikan kewenangan kepada Direktur Jenderal Pajak untuk memberikan pengurangan atau penghapusan sanksi administratif dan denda Pajak Bumi dan Bangunan (PBB) atas produk hukum ketetapan pajak tertentu yang diajukan wajib pajak. Kebijakan tersebut berlaku paling lama dua tahun sejak PMK terkait mulai berlaku.