

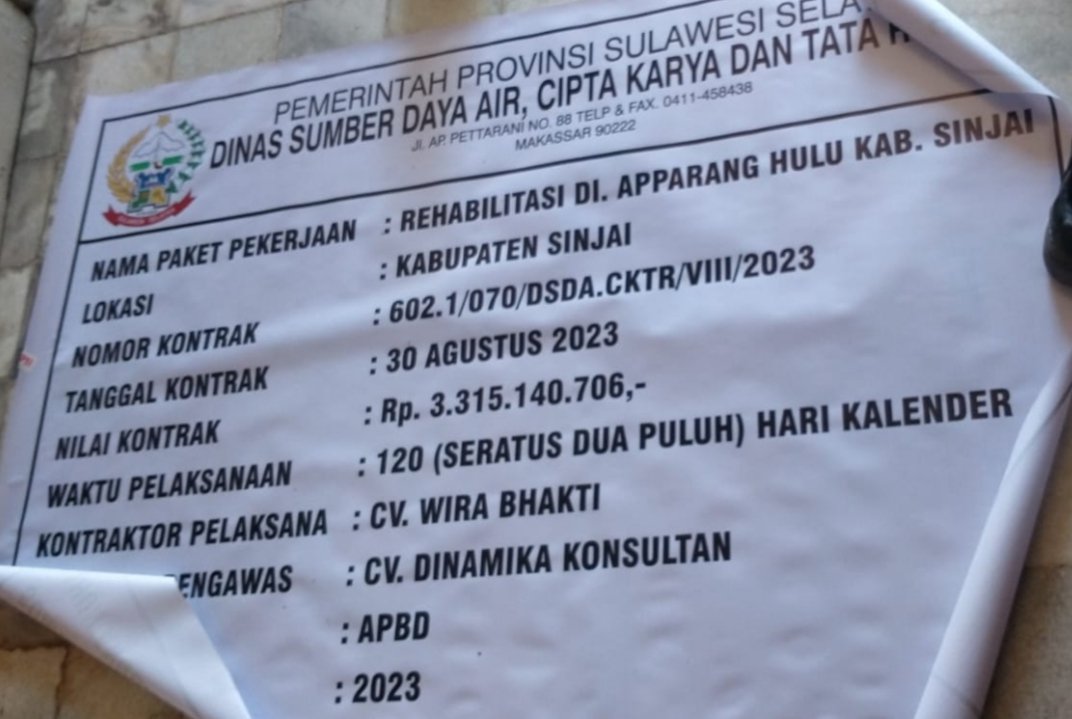
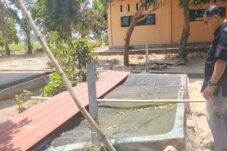
MAKASSAR, INSERTRAKYAT.COM — Papan proyek Rehabilitasi Daerah Irigasi (DI) Apparang Hulu, Kabupaten Sinjai, mencantumkan nilai kontrak Rp3.315.140.706 yang bersumber dari APBD Tahun Anggaran 2023. Dalam proyek tersebut, seorang subkontraktor, Zul, mengaku material senilai Rp139.350.000 yang digunakan untuk pekerjaan belum dibayar hingga kini.
Berdasarkan informasi pada papan proyek, pekerjaan tersebut memiliki masa pelaksanaan 120 hari kalender dengan nomor kontrak 602.1/070/DSDA.CKTR/VIII/2023 tertanggal 30 Agustus 2023. Pelaksana pekerjaan tercantum CV Wira Bhakti, sedangkan konsultan pengawas adalah CV Dinamika Konsultan.
Bagian Teknis Dinas Sumber Daya Air, Cipta Karya dan Tata Ruang Sulawesi Selatan, Uchi, membenarkan pekerjaan tersebut dilaksanakan pada 2023. Ia menjelaskan pembayaran pekerjaan dilakukan berdasarkan prestasi fisik yang direalisasikan.
“Pembayaran sesuai dengan prestasi, membayar sesuai realisasi pekerjaan,” kata Uchi kepada Insertrakyat.com, Jumat, 2 Oktober 2026.
Menurut Uchi, apabila pekerjaan belum mencapai realisasi 100 persen, pembayaran juga tidak dilakukan 100 persen. Mengenai persoalan material yang disampaikan subkontraktor, Uchi mengatakan hal tersebut berada di luar tanggung jawab dinas.
Zul, yang mengaku terlibat sebagai subkontraktor, mengatakan masih terdapat material yang menurutnya belum dibayar dengan nilai sekitar Rp139.350.000.
“Saya rugi di sini. Ada masalah, termasuk soal materialnya masih ada yang belum dibayar sekitar Rp139.350.000, sampai saat ini belum dibayar,” ujar Zul.
Zul juga menyampaikan bahwa progres pekerjaan sempat mencapai 93 persen sebelum kemudian disebut kembali mencapai 100 persen. Ia mengatakan sekitar Rp1,7 miliar yang menurutnya telah digunakan dalam pekerjaan tersebut.
“Cuma sekitar Rp1,7 miliar itu yang kita gunakan, selebihnya tidak tahu ke mana. Yang tahu itu dinas,” katanya.
Pernyataan mengenai nilai material yang belum dibayar, penggunaan anggaran, serta perubahan progres tersebut merupakan keterangan Zul dan belum disertai dokumen pembayaran atau hasil pemeriksaan yang diperoleh Insertrakyat.com.
Disebut PPK Sukarlan dan PPTK Misna. Ia telah dihubungi namun belum memberikan tanggapan konfirmasi. Kasi Penkum Kejati Sulsel Soetarmi telah mengetahui informasi mengenai persoalan tersebut.
Public Research Institute (PRI) melalui Executive Director Muhammad Abduh Azizul Gaffar meminta BPK Perwakilan Sulsel dan Kejati Sulsel memeriksa proyek tersebut dengan mencocokkan dokumen kontrak, volume pekerjaan, pembayaran, spesifikasi teknis, serta kondisi fisik di lapangan.
“Kalau pembayaran memang berdasarkan fisik pekerjaan, maka fisik pekerjaan itulah yang harus diuji,” kata Abduh.
PRI bersama Koalisi Aktivis juga berencana melakukan aksi di Dinas SDA, Cipta Karya dan Tata Ruang Sulsel, BPK Perwakilan Sulsel, serta Kejati Sulsel.
PPK dan PPTK dalam Proyek APBD Memiliki Fungsi dan Kewenangan Berbeda
Pejabat Pembuat Komitmen (PPK) dan Pejabat Pelaksana Teknis Kegiatan (PPTK) sama-sama memiliki peran dalam pelaksanaan kegiatan pemerintah daerah, termasuk kegiatan yang dibiayai APBD. Namun, keduanya mempunyai dasar kewenangan dan ruang lingkup fungsi yang berbeda sehingga tidak dapat secara otomatis diposisikan sebagai pejabat dengan tanggung jawab yang sama.
Dalam pengadaan barang dan jasa pemerintah, PPK adalah pejabat yang diberi kewenangan oleh PA/KPA untuk mengambil keputusan dan/atau melakukan tindakan yang dapat mengakibatkan pengeluaran anggaran belanja negara atau daerah. Untuk proyek yang dilaksanakan pada 2023, ketentuan pengadaan mengacu pada Perpres Nomor 16 Tahun 2018 sebagaimana diubah dengan Perpres Nomor 12 Tahun 2021.
PPK mempunyai sejumlah tugas yang berkaitan langsung dengan pengadaan dan kontrak. Di antaranya menyusun perencanaan pengadaan, menetapkan spesifikasi teknis atau Kerangka Acuan Kerja, menetapkan rancangan kontrak, menetapkan Harga Perkiraan Sendiri (HPS), menetapkan besaran uang muka, mengusulkan perubahan jadwal kegiatan, mengendalikan kontrak, menyimpan dokumen pelaksanaan kegiatan, melaporkan pelaksanaan dan penyelesaian kegiatan kepada PA/KPA, menyerahkan hasil pekerjaan kepada PA/KPA dengan berita acara penyerahan, serta menilai kinerja penyedia.
PPK juga dapat memperoleh pelimpahan kewenangan untuk melakukan tindakan yang mengakibatkan pengeluaran anggaran dan mengadakan atau menetapkan perjanjian dengan pihak lain dalam batas anggaran yang telah ditetapkan.
Dalam pekerjaan konstruksi, kedudukan PPK menjadi penting karena berkaitan dengan kontrak pemerintah dan pengendalian pelaksanaannya. Ketika muncul persoalan mengenai perubahan kontrak, jadwal, prestasi pekerjaan, pembayaran berdasarkan ketentuan kontrak, serah terima hasil pekerjaan atau kinerja penyedia, dokumen dan tindakan PPK menjadi bagian yang dapat diperiksa sesuai kewenangannya.
Namun, status sebagai PPK tidak dengan sendirinya membuat seseorang bertanggung jawab atas seluruh persoalan yang terjadi dalam suatu proyek. Penilaian harus melihat kewenangan yang diberikan, tindakan yang dilakukan, dokumen yang dibuat atau disahkan, serta fakta pelaksanaan pekerjaan.
Sementara itu, PPTK mempunyai fungsi yang berbeda. Dalam pengelolaan keuangan daerah, PPTK ditetapkan oleh PA/KPA untuk membantu melaksanakan tugas dan kewenangan PA/KPA pada program dan kegiatan yang menjadi tanggung jawabnya.
PPTK berfungsi mengendalikan dan melaporkan perkembangan pelaksanaan teknis kegiatan atau subkegiatan, menyiapkan dokumen dalam rangka pelaksanaan anggaran atas beban pengeluaran kegiatan atau subkegiatan, serta menyiapkan dokumen pengadaan barang dan jasa pada kegiatan atau subkegiatan sesuai ketentuan peraturan perundang-undangan.
Dalam menjalankan fungsi tersebut, PPTK dapat berkaitan dengan penyusunan jadwal kegiatan, pemantauan perkembangan pelaksanaan kegiatan, evaluasi, pelaporan kepada PA/KPA, serta penyiapan dokumen administrasi kegiatan sesuai kewenangan yang diberikan.
Ada satu ketentuan yang penting dalam proyek APBD. Apabila tidak terdapat penetapan PPK pada pengadaan barang dan jasa yang menggunakan APBD, PA/KPA dapat menugaskan PPTK untuk melaksanakan sebagian tugas PPK. Dalam kondisi tersebut, PPTK yang menjalankan tugas PPK harus memenuhi persyaratan kompetensi yang ditentukan dalam ketentuan pengadaan.
Dengan demikian, PPTK tidak otomatis merupakan PPK. Status dan ruang lingkup kewenangannya harus dilihat dari penetapan PA/KPA dan dokumen penugasan yang ada.
Istilah PPK juga perlu dibedakan dengan PPK-SKPD. Dalam pengelolaan keuangan daerah, PPK-SKPD merupakan Pejabat Penatausahaan Keuangan SKPD yang menjalankan fungsi penatausahaan keuangan pada perangkat daerah. Fungsinya antara lain melakukan verifikasi SPP-UP, SPP-GU, SPP-TU dan SPP-LS beserta kelengkapannya, menyiapkan SPM, melakukan verifikasi laporan pertanggungjawaban bendahara, melaksanakan fungsi akuntansi SKPD, serta menyusun laporan keuangan SKPD.
Karena itu, ketika sebuah proyek pemerintah daerah disebut memiliki PPK, perlu dipastikan terlebih dahulu PPK yang dimaksud adalah Pejabat Pembuat Komitmen dalam pengadaan atau PPK-SKPD dalam penatausahaan keuangan. Kedua jabatan tersebut memiliki fungsi yang berbeda.
Dalam proyek konstruksi, persoalan pembayaran juga tidak dapat dinilai hanya dari siapa yang menandatangani dokumen pembayaran. Pemeriksaan perlu melihat kontrak, jenis kontrak, prestasi pekerjaan, hasil pengukuran, berita acara, dokumen tagihan, dokumen pembayaran dan proses pencairan anggaran.
Misalnya, dalam kontrak harga satuan, pembayaran berkaitan dengan hasil pengukuran bersama atas realisasi volume pekerjaan dan nilai akhir kontrak ditetapkan setelah pekerjaan selesai. Karena itu, pernyataan bahwa pembayaran dilakukan berdasarkan prestasi fisik harus dicocokkan dengan jenis kontrak dan dokumen pelaksanaannya.
Hal yang sama berlaku terhadap penggunaan subkontraktor atau subpenyedia jasa. Hubungan pembayaran antara kontraktor utama dengan subkontraktor tidak otomatis sama dengan hubungan pembayaran antara pemerintah dan kontraktor utama. Apabila seorang subkontraktor mengaku belum menerima pembayaran, perlu diperiksa kontrak atau perjanjian para pihak, bukti pengadaan material atau pekerjaan, bukti penerimaan, tagihan, serta bukti pembayaran.
Dalam konteks proyek Rehabilitasi Daerah Irigasi Apparang Hulu Kabupaten Sinjai tahun 2023, pemeriksaan terhadap PPK dan PPTK karena itu perlu diarahkan pada dokumen yang menunjukkan kewenangan masing-masing. Surat keputusan pengangkatan, dokumen kontrak, DPA, dokumen perencanaan, laporan kemajuan pekerjaan, berita acara pemeriksaan, dokumen pembayaran, perubahan kontrak apabila ada, dokumen serah terima dan dokumen terkait subpenyedia menjadi bagian penting untuk mencocokkan antara kewenangan, tindakan dan hasil pekerjaan.
Jika persoalan yang muncul berkaitan dengan kontrak dan pengendalian pekerjaan, ruang lingkup PPK pengadaan perlu diperiksa. Jika berkaitan dengan pelaksanaan teknis kegiatan, monitoring dan pelaporan kegiatan, fungsi PPTK perlu dilihat sesuai mandat yang diberikan. Jika berkaitan dengan penatausahaan keuangan SKPD, fungsi PPK-SKPD harus dibedakan dari keduanya.
Dengan demikian, jabatan PPK atau PPTK tidak dapat dijadikan dasar tunggal untuk menyimpulkan adanya kesalahan atau pelanggaran. Penilaian harus bertumpu pada kewenangan yang diberikan, tindakan yang dilakukan, dokumen yang tersedia, serta kesesuaian antara kontrak, pelaksanaan pekerjaan, pembayaran dan hasil fisik di lapangan.
Untuk proyek yang dilaksanakan pada 2023, dasar pengadaan yang relevan adalah Perpres Nomor 16 Tahun 2018 sebagaimana diubah dengan Perpres Nomor 12 Tahun 2021. Sementara pengelolaan keuangan daerah mengacu pada Permendagri Nomor 77 Tahun 2020. Perpres Nomor 46 Tahun 2025 merupakan perubahan berikutnya dan tidak digunakan untuk menilai tindakan yang terjadi pada 2023.
(Tim InsertRaktat.com).

Sebelas Titik Api dalam 16 Jam, Kronik Karhutla Polewali Mandar
Koperatif Bela Direksi Agrinas, Minta Polemik Sawit Dilihat Secara Utuh
Awal September, Dua Karhutla Terjadi di Polman dalam Sehari
Polisi Selidiki Kecelakaan Libatkan Motor dan Truk di Sinjai